重庆无线耳机市场消费趋势及主流品牌技术差异分析
重庆的消费电子市场,这两年最显著的变化不是销量数字的攀升,而是用户对「无线耳机」的认知从“手机附赠的听个响”彻底转向了“个人音频入口”。作为深耕数码配件领域多年的技术团队,我们思诺鑫在渠道端感受到的冲击尤为直接——消费者开始拿着参数表来询价,这在三年前是不可想象的。
市场分化:降噪不再是旗舰专属
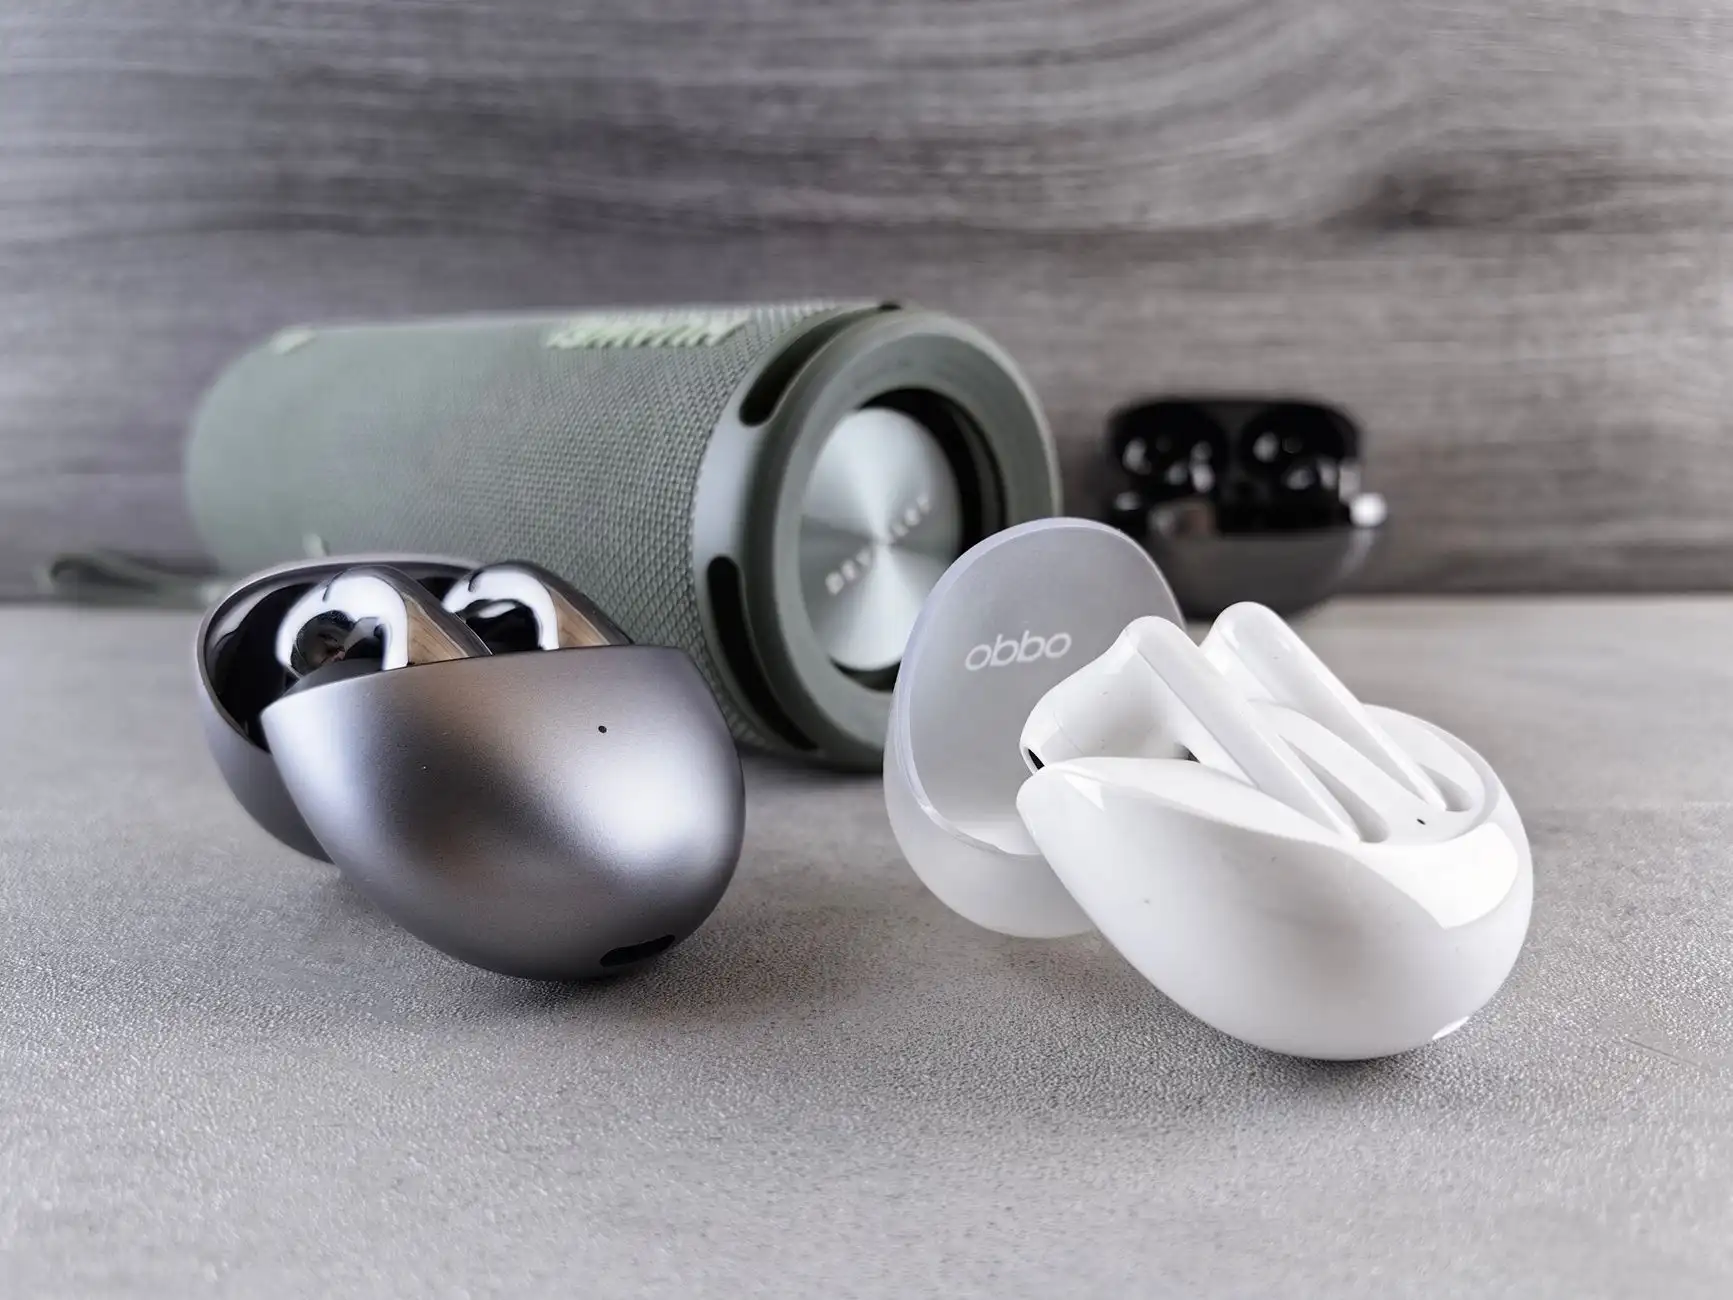
2024年重庆市场的出货结构里,**300-600元价位段的主动降噪(ANC)真无线耳机**占了我们批发业务量的四成以上。这个价格带过去是“半入耳舒适款”的天下,如今芯片方案成熟后,国产供应链把降噪深度做到了-35dB以上,直接蚕食了传统国际大厂的中端阵地。与此同时,骨传导和开放式耳夹式耳机在重庆的跑步圈和户外骑行群体中渗透率增速极快,年复合增长率预估在25%左右,这跟山城特殊的地形和骑行通勤文化高度相关。
但另一个容易被忽略的细节是:智能音箱与无线耳机之间的联动场景正在被重新定义。我们在渝北、沙坪坝的数码零售商反馈,不少家庭用户询问“耳机能否直接唤醒家里音箱的语音助手”,这迫使我们在选品时不再只看单品的声学指标,而是开始评估产品在消费电子生态内的兼容性。
技术差异的核心不在“芯片型号”
很多同行喜欢跟客户强调“用了哪颗蓝牙芯片”,但以我们长期拆解和测试的经验来看,同平台方案的听感差异主要来源于三个环节:声学腔体设计、调音曲线补偿算法、以及麦克风阵列的物理布局。举个真实例子——我们代理的两款同价位的国产无线耳机,都采用恒玄BES2600系列芯片,但一款的低频下潜明显更有弹性,原因是其前腔泄压孔开在了更靠近出音嘴的位置,减少了驻波共振。
在智能音箱品类上,差异更加直观。重庆本地的潮湿气候对音箱的防尘防水等级要求不高,但对高温环境下的胶水老化、振膜变形极为敏感。我们今年退货率最高的不是音质问题,而是部分低价音箱在夏季持续高音量播放30分钟后出现“破音”。这一点在采购环节就帮客户筛掉了一批代工品质不稳定的中小品牌。
渠道端观察:数码配件正在抢“场景入口”
线下门店的陈列逻辑变了。以前数码配件是挂在天花板上的“顺便生意”,如今在观音桥、杨家坪的核心门店里,无线耳机和智能音箱被摆到了进门右手第一个中岛柜。这个位置的变化映射出零售终端的利润结构——耳机和音箱的毛利贡献已经超过手机壳和充电线之和。
从我们的订单数据看,今年Q3有一个明显拐点:支持LC3编码和低延迟游戏模式的耳机,在18-25岁男性用户中的复购率是普通款式的1.8倍。这意味着“听歌”之外的场景(游戏、通话降噪、多设备切换)正在成为购买决策的核心变量,而单纯的动圈尺寸宣传已经很难打动专业用户了。
最后谈一个行业判断供同行参考:未来12个月,重庆市场的机会点不在“更贵的旗舰”,而在“200-400元档位的‘越级体验’产品”——比如带无线充电仓、支持双设备同时连接、且通话降噪能扛住地铁3号线噪音的机型。思诺鑫目前重点在跟进的方案商已经把这个成本压到了可控区间,预计明年春季会有一波集中放量。
作为扎根重庆的供应链服务商,我们更看重的是帮客户建立“选品方法论”而不是单纯发货。当消费者越来越懂行,渠道必须比消费者更懂技术,这是消费电子行业永远不变的生存法则。